2018年垃圾发电行业技术现状与未来趋势分析 环境保护专用设备的升级之路
随着城市化进程加速和居民生活水平的提高,城市生活垃圾产量持续攀升,“垃圾围城”成为亟待解决的重大环境问题。在此背景下,垃圾发电作为一种兼具减量化、资源化和无害化优势的处理方式,近年来在我国得到快速发展。2018年是垃圾发电行业技术升级与市场格局重塑的关键一年。本文围绕环境保护专用设备这一核心,梳理2018年垃圾发电行业的技术现状,并展望未来发展趋势。
一、2018年垃圾发电行业技术现状
- 主流技术路线:以炉排炉焚烧为主,流化床为辅
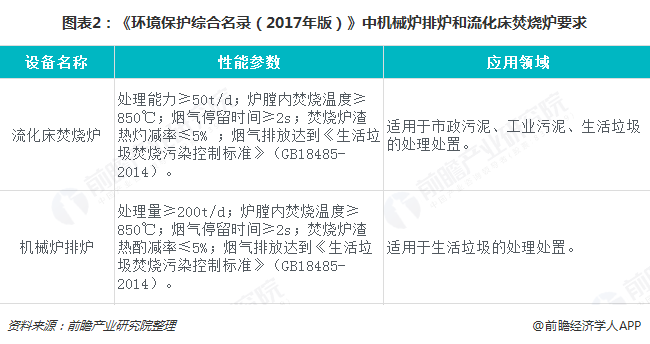
2018年,我国垃圾发电行业已形成以机械炉排炉焚烧技术为主、循环流化床焚烧技术为辅的格局。炉排炉技术因对垃圾热值适应性强、运行稳定、烟气处理效果好,占据新增项目约80%以上的份额。流化床技术则在部分存量项目及低热值垃圾区域仍有应用,但因飞灰产量高、处理成本大,新建项目采用比例逐年下降。
- 环境保护专用设备水平显著提升
垃圾发电的核心环保设备主要包括烟气净化系统、渗滤液处理系统、飞灰固化与资源化设备、炉渣综合利用设备以及在线监测系统。2018年,这些专用设备的技术水平呈现以下特点:
(1)烟气净化:从单级处理向多级组合升级。典型工艺为“SNCR脱硝+半干法脱酸+活性炭喷射+布袋除尘+SCR脱硝”,部分新建项目还增加了湿法脱酸和GGH再热,使烟气排放浓度远低于国标GB 18485-2014,部分指标达到欧盟2010标准。
(2)渗滤液处理:主流采用“预处理+厌氧+MBR+纳滤/反渗透”组合工艺,实现回用或零排放。2018年,DTRO碟管式反渗透设备在渗滤液处理中的应用增多,耐污染、浓缩倍数高。
(3)飞灰处理:以螯合固化填埋为主,少数项目试点水泥窑协同处置或高温熔融资源化。专用螯合剂及固化设备不断优化,降低增容比和二噁英再合成风险。
(4)炉渣综合利用:炉渣经磁选、破碎、筛分后可制成环保砖、路基材料,综合利用率达90%以上,相应设备如渣选机、制砖机实现国产化替代。
(5)智能监测与控制:DCS控制系统、CEMS烟气在线监测系统成为标配,部分企业引入物联网和大数据平台,实现远程运维和故障预警。
- 行业格局与装备国产化
2018年,垃圾发电行业市场集中度进一步提升,光大国际、瀚蓝环境、绿色动力、中国恩菲等龙头企业占据较大份额。受益于设备国产化率提高,垃圾焚烧炉、余热锅炉、烟气净化等关键设备成本较2010年下降约30%-40%。但部分高端阀门、仪器仪表、SCR催化剂仍依赖进口。
二、面临的主要技术挑战
尽管技术进步明显,2018年行业仍存在诸多瓶颈:一是二噁英控制与在线监测能力不足,公众“邻避效应”依然强烈;二是飞灰和渗滤液处理成本高,资源化路径不畅;三是焚烧炉受热面腐蚀、结焦等问题尚未根本解决;四是中小城市项目运行管理水平参差不齐。
三、未来趋势分析(2019年及以后)
- 技术升级方向:更高效、更清洁、更智能
(1)高参数余热锅炉:提高蒸汽温度和压力参数(如中温次高压→高温超高压),提升发电效率。
(2)超低排放技术集成:SCR脱硝+湿法脱酸+消白烟成为新建项目标配,排放标准向欧盟看齐。
(3)飞灰资源化:水泥窑协同处置、等离子熔融、水热法等技术将逐步产业化,替代固化填埋。
(4)智能化运维:基于数字孪生、人工智能的焚烧优化控制、设备寿命预测将推广应用。
- 设备市场前景:环境保护专用设备迎来新机遇
随着环保标准趋严和现有项目提标改造,烟气净化、渗滤液处理、飞灰处置等专用设备需求将持续增长。预计未来五年,垃圾发电环保设备市场年均增长率约为10%-15%。其中,湿法脱酸系统、SCR催化剂、DTRO膜组件、飞灰熔融设备成为热点。设备制造向模块化、标准化、节能化发展,具备核心技术和总包能力的企业将获得更大市场份额。
- 行业整合与政策驱动
补贴退坡和国补拖欠将加速行业洗牌,技术领先、运营高效的企业强者恒强。环保税、排污许可、垃圾分类等政策将促进垃圾发电向高质量方向转型。垃圾分类的推进将改变入炉垃圾特性,倒逼焚烧设备与烟气处理设备适应性改进。
四、
2018年是垃圾发电行业从高速增长向高质量发展过渡的节点。环境保护专用设备的技术进步,既是行业可持续发展的基础,也是实现“蓝天保卫战”和“无废城市”目标的关键。只有不断推动技术自主创新和设备升级,才能让垃圾发电真正成为城市固体废物处理的绿色支柱。
如若转载,请注明出处:http://www.sgkjm4.com/product/36.html
更新时间:2026-10-22 02:23:17